


Enrique Viera
Fundador Indemnizacion directa
24/09/2026
Qué hacer después de un accidente de tráfico: los pasos que nadie te explica.
Llevas años conduciendo sin problema. Y un día pasa. Un golpe, el susto, el coche parado. Y de repente estás ahí, con el teléfono en la mano, sin saber muy bien qué toca hacer primero.
En 25 años gestionando casos de accidentes de tráfico he visto el mismo patrón repetirse cientos de veces: personas que hicieron todo bien en la carretera, que no tuvieron la culpa y que sin embargo perdieron parte o toda su indemnización por no saber qué hacer en los minutos y días siguientes al accidente.
No porque sean descuidadas. Sino porque nadie les explicó estos pasos antes de que los necesitaran.
Esta guía está escrita para eso
Lo primero que tienes que hacer y casi nadie hace bien.
El instinto natural es salir corriendo a ver los daños del coche. Es comprensible. Pero lo primero que tienes que hacer, antes de cualquier otra cosa, es proteger la escena.
Desde el 1 de enero de 2026, los triángulos de emergencia han dejado de ser el sistema legal de señalización en España. El único dispositivo válido ahora es la baliza V-16 conectada — certificada y homologada por la DGT, con comunicación al sistema DGT 3.0. Una V-16 antigua sin conectividad no cumple la normativa.
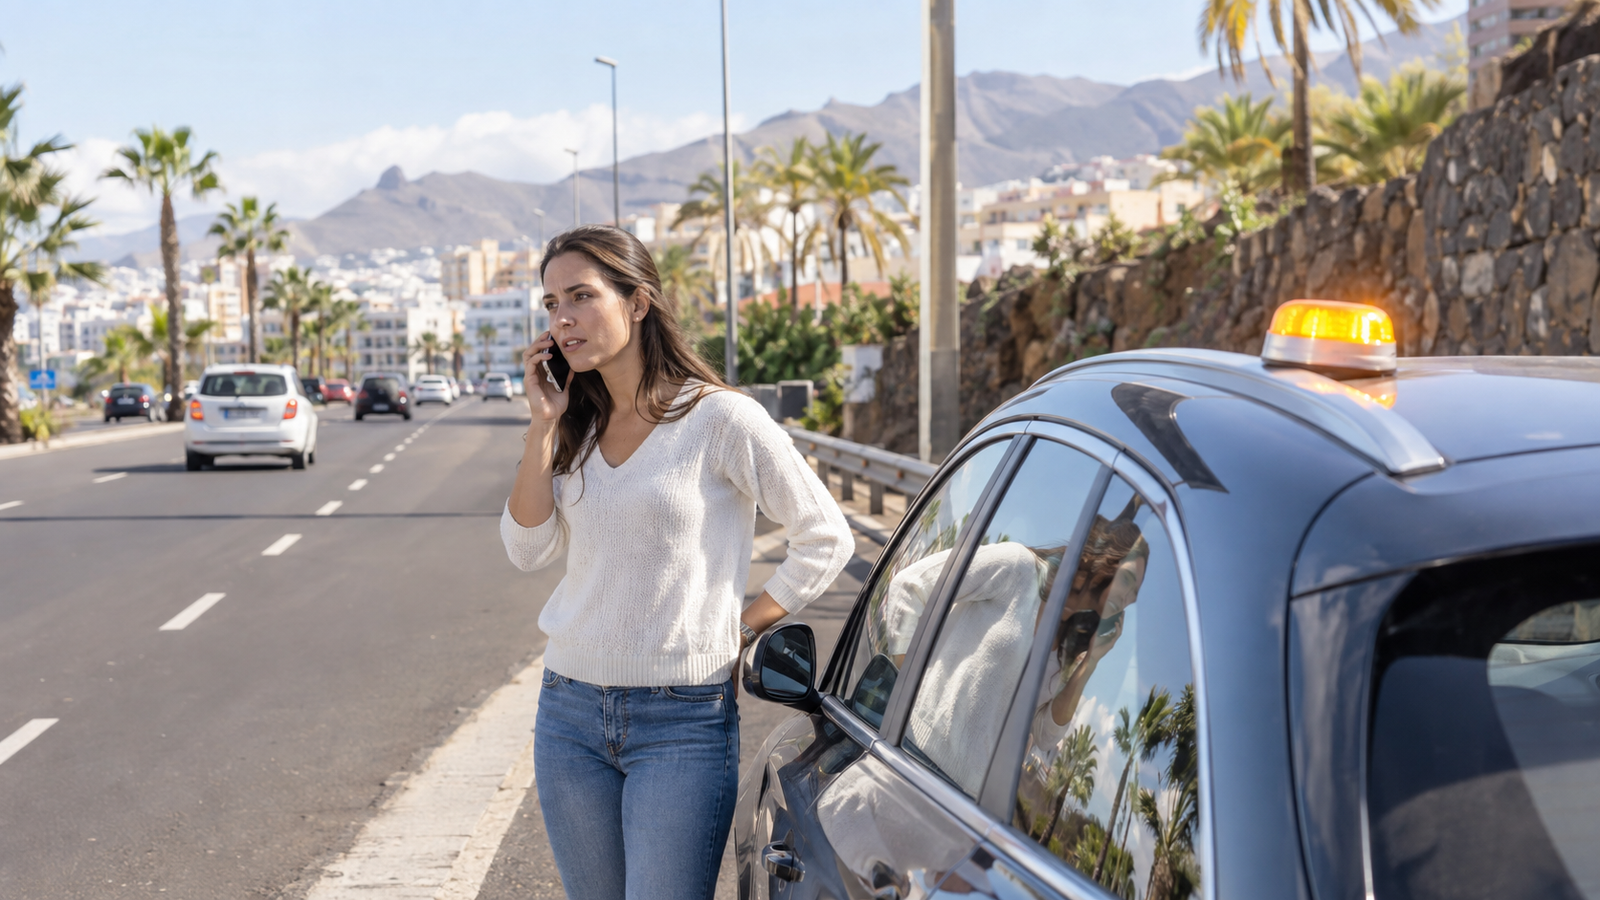
La baliza se coloca en la parte más alta del vehículo. No tienes que salir a la calzada a colocar nada a 50 metros (ese era el peligro que generaban los triángulos y el motivo del cambio)
Una vez señalizado el vehículo, si hay heridos que no pueden moverse o la situación es peligrosa, llama al 112. Si puedes, espera dentro del vehículo o aléjate por la derecha de la calzada. Nunca te quedes de pie entre carriles.
Nota: Los vehículos matriculados en otros países que circulen por España en régimen de circulación internacional pueden seguir usando triángulos conforme a los convenios internacionales.
Puedes consultar los modelos V-16 certificados en la web oficial de la DGT.
El parte amistoso: el documento que más gente firma sin leer
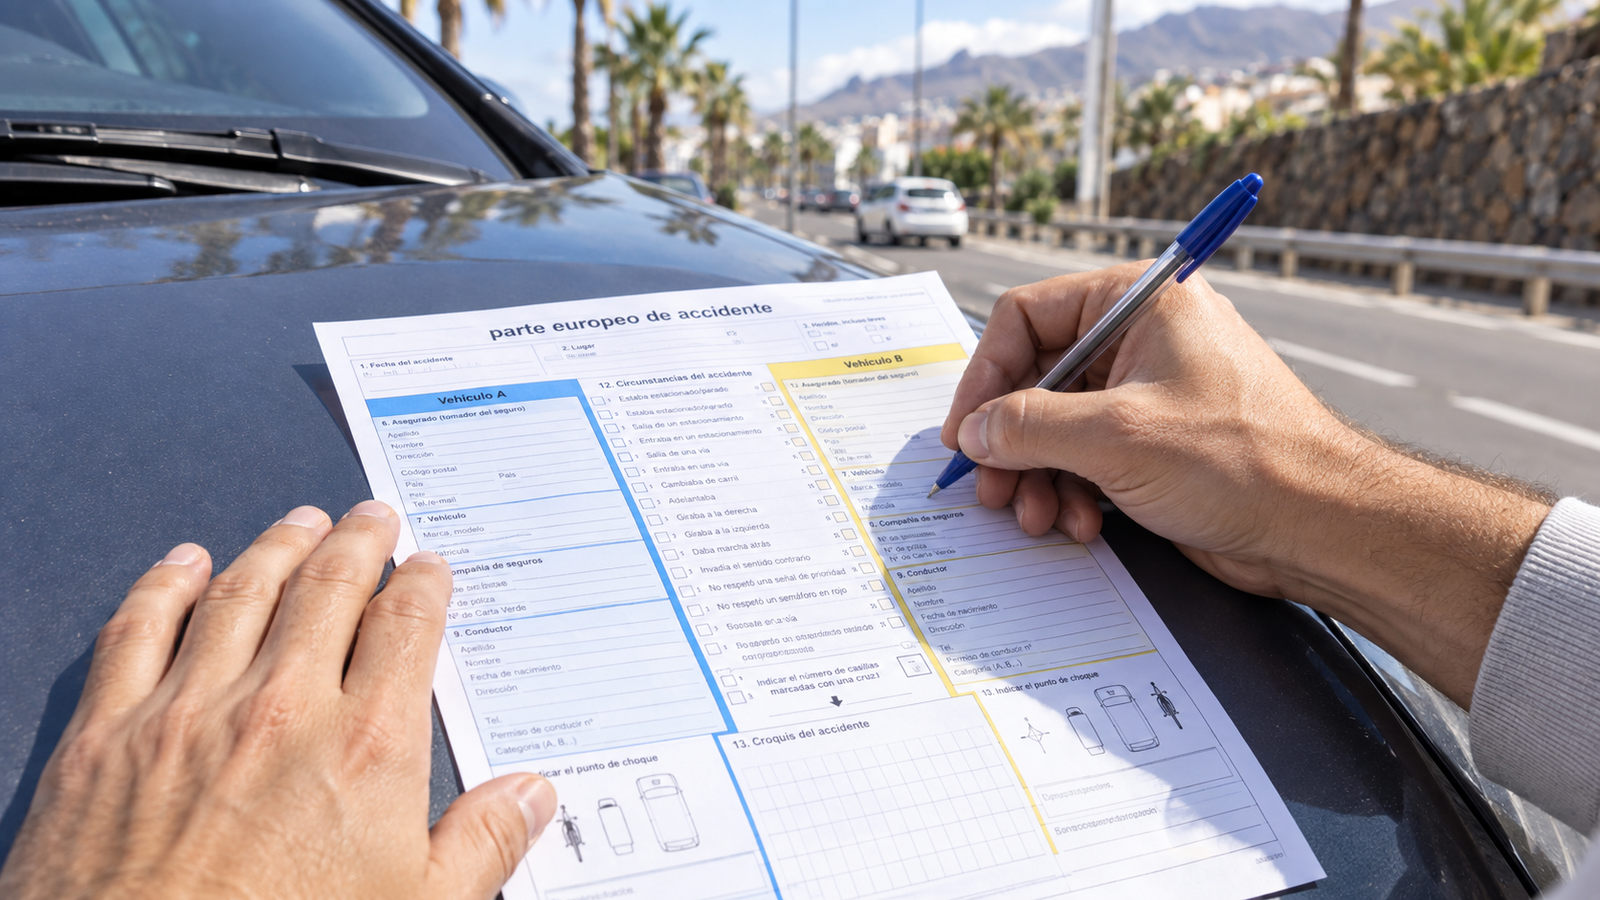
Si el accidente no tiene heridos graves y ambos conductores están presentes, lo habitual es rellenar el parte amistoso. Parece un trámite sencillo. No lo es.
El parte amistoso es un documento legal. Lo que aparezca firmado ahí puede usarse después para determinar quién tuvo la culpa y qué indemnización corresponde.
El error más caro: firmar sin revisar las casillas del otro
El parte tiene dos columnas, una para cada vehículo. El otro conductor puede haber marcado casillas que te atribuyen responsabilidad sin que te hayas dado cuenta. Antes de firmar, lee cada casilla marcada en la columna del otro vehículo. Si algo no refleja lo que ocurrió, no firmes. Puedes rellenar tu columna y negarte a firmar la del otro si no estás de acuerdo.
Lo que el parte no recoge y que necesitas documentar tú
El parte amistoso registra los datos básicos. No registra el estado de la calzada, la posición exacta de los coches, las condiciones de visibilidad ni los testigos presentes. Todo eso tienes que documentarlo tú. Y lo tienes que hacer antes de mover los vehículos.
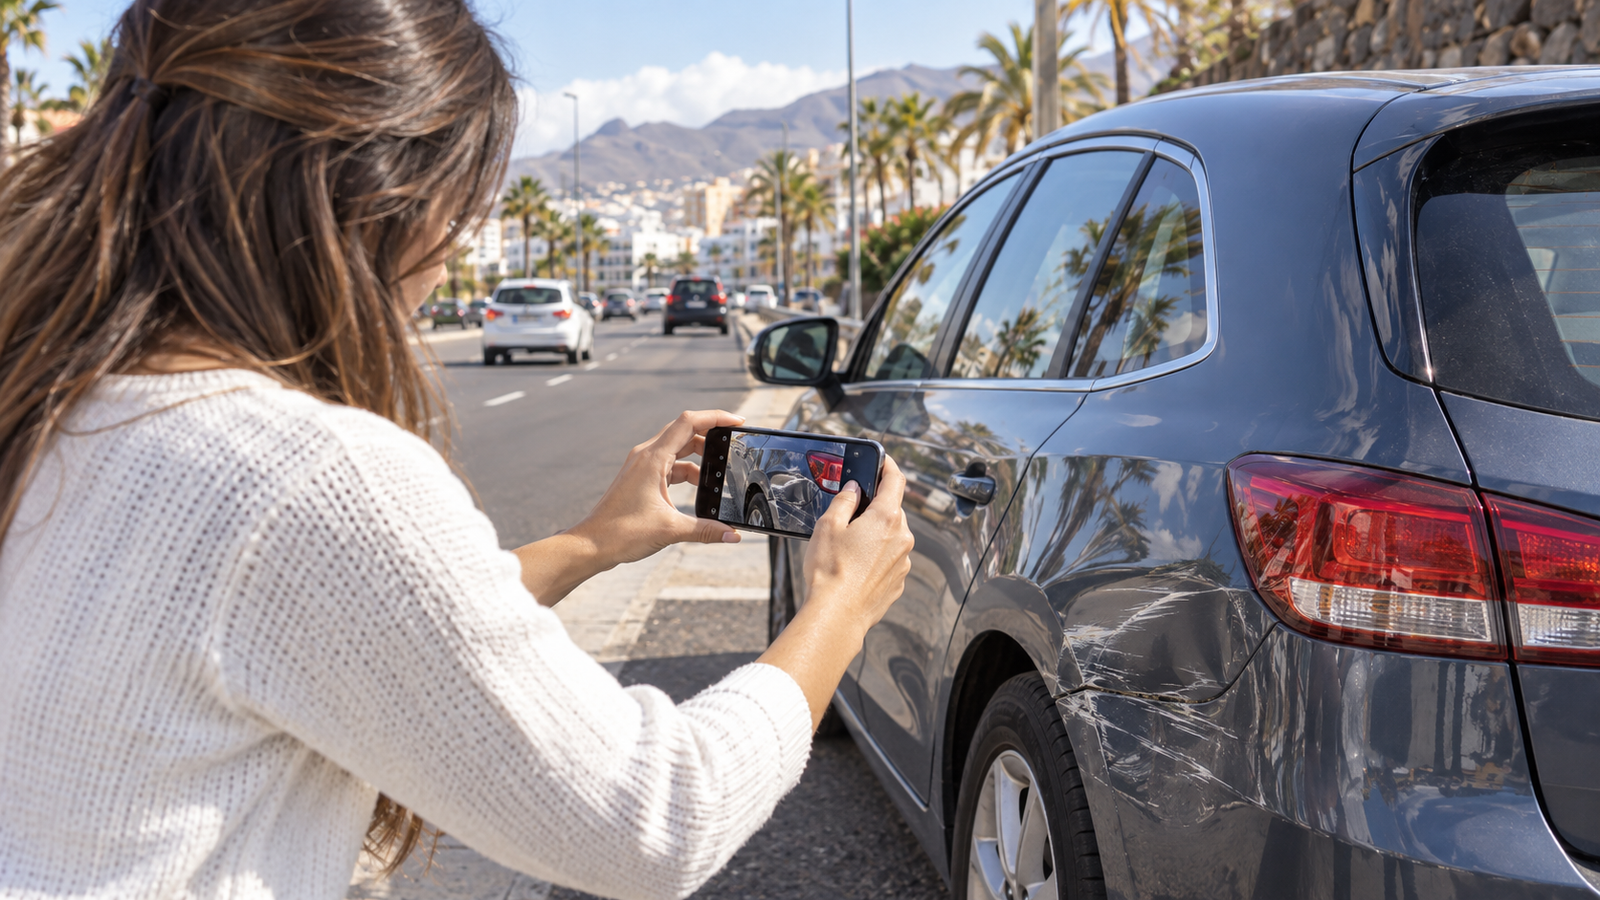
Las fotos que tienes que hacer antes de mover los coches
Saca el móvil y haz estas fotos en este orden, antes de que nadie mueva nada:
Los dos coches juntos desde lejos, para que se vea la posición relativa de ambos tras el impacto. Después cada vehículo por separado, con los daños bien encuadrados. El entorno: señales de tráfico, marcas viales, estado de la calzada, semáforos. Y la documentación del otro conductor: carnet de conducir, permiso de circulación, tarjeta del seguro.
Si hay testigos (peatones, otros conductores que se detuvieron) pídeles los datos. Nombre y teléfono como mínimo. Un testigo que corrobora tu versión vale más que cualquier argumento posterior.
Todo esto lleva cinco minutos. Y puede marcar la diferencia entre cobrar lo que te corresponde o no cobrar nada.
El plazo de 72 horas: la regla que más indemnizaciones destruye
Este es el punto que más me duele ver cuando llega tarde a mi despacho.
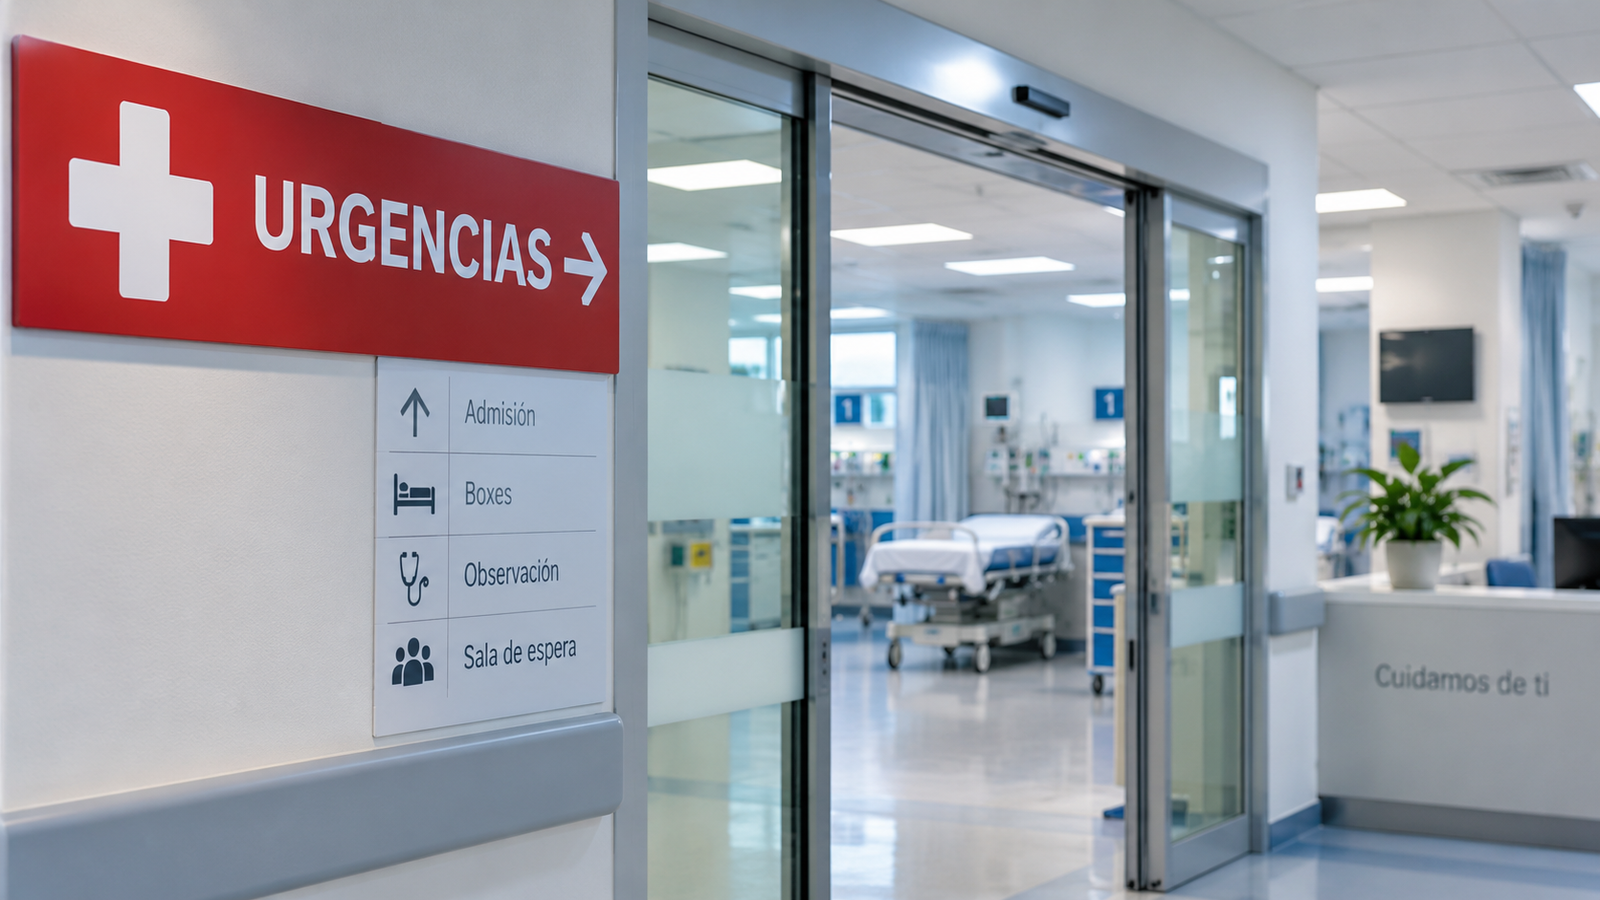
Si sufriste lesiones en el accidente (aunque sean leves, aunque en el momento no sientas nada especial) tienes que ir a urgencias antes de que pasen 72 horas desde el impacto.
No es burocracia. Es un criterio médico-legal que usan las aseguradoras para determinar si tus lesiones derivan del accidente o no. Si esperas más de tres días, la aseguradora puede argumentar que la lesión no tiene relación con el siniestro. Y ese argumento, en la práctica, cierra la puerta a la indemnización por daños personales.
El latigazo cervical es el ejemplo más claro. Puede no manifestarse hasta 24 o 48 horas después del impacto. El cuerpo está en estado de alerta durante horas y enmascara el dolor. Para cuando duele de verdad, en muchos casos ya han pasado los tres días.
Ve a urgencias aunque creas que estás bien. Que quede constancia médica. Es el paso más importante de esta guía.
Las fotos que tienes que hacer antes de mover los coches
Aceptar dinero en efectivo en el lugar del accidente
Si el otro conductor te ofrece dinero para «arreglarlo entre los dos», recházalo. En ese momento no sabes el alcance real de los daños ni de las lesiones. Aceptar ese dinero puede interpretarse como una renuncia a cualquier reclamación posterior.
Firmar la oferta de la aseguradora sin contrastarla
Las aseguradoras tienen la obligación legal de hacerte una oferta en un plazo determinado. Esa oferta casi nunca es la máxima cantidad a la que tienes derecho. Es la cantidad que la aseguradora ha calculado que puede ofrecerte antes de que pidas ayuda profesional. Firmar la primera oferta sin contrastarla es el error más caro que comete la mayoría de personas en tu situación.
Esperar meses antes de actuar
El proceso de reclamación tiene plazos legales. Cuanto más tiempo pase, más difícil resulta recopilar pruebas, más diluida queda la documentación médica, y más ventaja acumula la aseguradora. Si tienes dudas, actúa pronto.
Si el otro conductor se fuga o no tiene seguro
Dos situaciones que ocurren más de lo que parece.
Si el conductor que causó el accidente se fuga, llama a la policía y denuncia el siniestro. Necesitas el atestado policial para cualquier reclamación posterior. Si hay cámaras en la zona o testigos que vieron la matrícula, recoge esa información antes de que se disperse.
En España existe el Consorcio de Compensación de Seguros, que cubre los daños personales causados por vehículos no identificados o sin seguro. No es una vía sencilla, pero existe. Y para activarla, necesitas haber seguido los pasos correctos desde el primer momento.
Cuándo tiene sentido pedir ayuda profesional
Pero en cuanto hay lesiones, hay discrepancia sobre la culpa, la oferta de la aseguradora te parece baja, o sencillamente no entiendes lo que te están pidiendo que firmes — en ese momento, pedir ayuda especializada no es una complicación. Es lo que te permite cobrar lo que te corresponde en lugar de lo que la aseguradora decide ofrecerte.
En Indemnización Directa llevamos más de 25 años gestionando reclamaciones en toda España. Solo cobramos si conseguimos la indemnización — si no ganamos, no pagas nada. Si tienes dudas sobre tu caso, consulta sin compromiso antes de firmar nada. También puedes consultar nuestra guía del accidente paso a paso para tener una visión completa del proceso.
Los pasos en orden — resumen final
- Asegura la zona y llama al 112 si hay heridos.
- Rellena el parte amistoso con cuidado — lee cada casilla antes de firmar.
- Haz fotos antes de mover los coches: posición, daños, entorno, documentación del otro.
- Recoge datos de testigos si los hay.
- Ve a urgencias antes de 72 horas, aunque te encuentres bien.
- No aceptes dinero en efectivo ni firmes documentos de la aseguradora sin consultarlo.
- Si tienes dudas, pide una consulta gratuita antes de comprometerte a nada.
¿Quieres saber si la oferta que te han hecho es justa? Próximamente publicamos la guía completa sobre el baremo de indemnizaciones 2026 — cómo se calcula lo que te corresponde y cómo compararlo con lo que te están ofreciendo.
Enrique Viera es fundador de Indemnización Directa, empresa pionera en España en el modelo de reclamación sin coste inicial para el accidentado. Más de 25 años de experiencia y 25.000 casos resueltos.